
La Banque de France a publié le 17 juillet 2026 une étude détaillée sur la situation financière des PME et des entreprises de taille intermédiaire françaises à l’issue du cycle de taux d’intérêt 2022-2025. Le constat est nuancé : les fondamentaux restent globalement robustes, mais plusieurs indicateurs appellent à renforcer la vigilance sur la trésorerie, le risque client et les délais de paiement.
L’étude repose sur les comptes annuels 2025 de 1,5 million d’unités légales, regroupées en 1,3 million d’entreprises. Elle couvre environ 90 % des effectifs et 85 % de la valeur ajoutée produite par les PME et ETI françaises. Il s’agit donc d’une photographie particulièrement large de la santé financière des entreprises françaises.
Des fondamentaux encore solides en 2025
Premier enseignement : les PME et ETI françaises ont continué d’afficher des fondamentaux globalement robustes à fin 2025. La Banque de France relève notamment des taux de marge élevés, un endettement maîtrisé et une trésorerie toujours solide.
Le taux d’endettement brut a légèrement diminué pour les PME. Cette évolution s’explique à la fois par un renforcement des capitaux propres et par un recul modéré de la dette. Pour les ETI, le ratio d’endettement est resté quasiment stable.
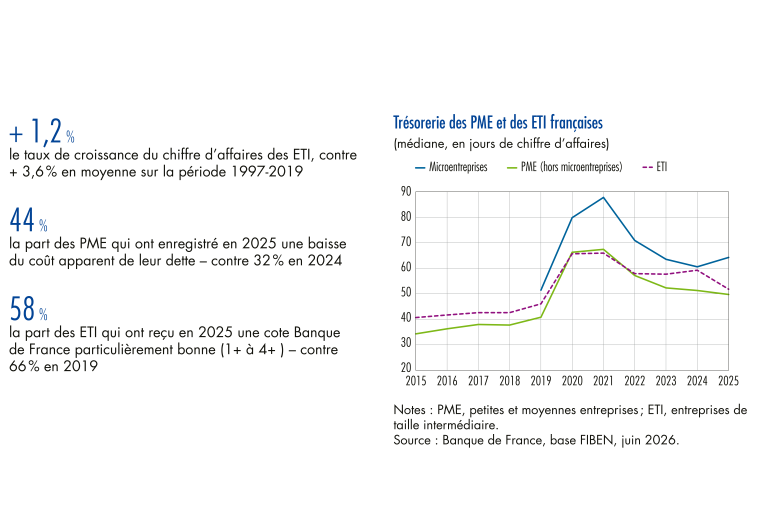
La trésorerie reste également supérieure à son niveau d’avant la crise sanitaire. En médiane, elle représentait en 2025 :
- 64 jours de chiffre d’affaires pour les microentreprises ;
- 50 jours pour les autres PME ;
- 52 jours pour les ETI.
Ces niveaux confirment une capacité de résistance réelle. Ils ne doivent toutefois pas masquer les écarts importants entre les entreprises ni l’évolution moins favorable de plusieurs indicateurs en 2025.
Une activité qui progresse moins vite
Pour la deuxième année consécutive, la croissance de l’activité est restée sensiblement inférieure à sa moyenne de long terme. Le chiffre d’affaires des PME hors microentreprises n’a progressé que de 1,5 % en 2025, contre 4,2 % en moyenne entre 1997 et 2019. Pour les ETI, la hausse a été limitée à 1,2 %, contre 3,6 % en moyenne sur la même période.
Cette progression modérée du chiffre d’affaires ne signifie pas que les entreprises sont en difficulté. Elle réduit cependant leur marge de manœuvre lorsque les coûts restent élevés ou que les règlements clients se décalent.
Une capacité de remboursement qui se dégrade
Le point le plus sensible de l’étude concerne la capacité de remboursement. La part des entreprises bénéficiant des meilleures cotes Banque de France diminue pour la troisième année consécutive.
Entre 2022 et 2025, cette part est passée :
- de 66 % à 59 % pour les microentreprises ;
- de 66 % à 58 % pour les autres PME ;
- de 68 % à 58 % pour les ETI.
Dans le même temps, la part des entreprises présentant une capacité de remboursement très dégradée a augmenté pour la cinquième année consécutive. La Banque de France souligne notamment des tensions plus marquées dans le transport, la construction et les activités immobilières.
Ces données ne permettent pas d’affirmer qu’une entreprise donnée ne paiera pas ses fournisseurs. Elles montrent en revanche que le risque financier devient plus hétérogène et que les créanciers doivent suivre leurs encours clients avec davantage de rigueur.
Le coût de la dette reste plus lourd pour certaines PME
Les baisses de taux intervenues en 2024 et 2025 ont réduit le coût des nouveaux crédits. Leur transmission à l’ensemble du stock de dette est toutefois progressive, notamment parce qu’une grande partie de la dette des entreprises françaises est à taux fixe.
En moyenne, le coût apparent de la dette des PME a donc encore légèrement augmenté en 2025, alors qu’il a nettement diminué pour les ETI. La situation commence néanmoins à s’améliorer : 44 % des PME ont enregistré une baisse de leur coût apparent de la dette en 2025, contre 32 % en 2024.
Quel lien avec les retards de paiement et les impayés ?
L’étude porte sur la situation financière des entreprises, et non directement sur les délais de paiement ou le volume des factures impayées. Il serait donc excessif d’en déduire automatiquement une hausse généralisée des impayés.
Pour une entreprise créancière, les signaux relevés par la Banque de France ont néanmoins des conséquences opérationnelles. Une activité moins dynamique, une trésorerie qui s’érode et une capacité de remboursement qui se dégrade peuvent conduire certains clients à reporter leurs règlements, multiplier les demandes de délai ou ne plus respecter leurs promesses de paiement.
Dans ce contexte, attendre plusieurs mois avant d’agir peut fragiliser les chances de recouvrement. Une facture échue doit faire l’objet d’un suivi rapide, documenté et proportionné. CREDENTIS recommande notamment de distinguer un simple retard administratif d’une situation plus préoccupante : absence de réponse, promesses de paiement répétées, contestation tardive ou accumulation de plusieurs échéances impayées.
Les bonnes pratiques à renforcer pour protéger sa trésorerie
- Suivre régulièrement l’encours client et les factures arrivant à échéance.
- Relancer dès le premier retard significatif, sans attendre que la créance vieillisse.
- Formaliser chaque échange, notamment les demandes de délai et les promesses de règlement.
- Préparer un dossier complet avec devis, bon de commande, facture, preuve de livraison et échanges avec le débiteur.
- Transmettre rapidement le dossier lorsque les relances internes ne produisent plus de résultat concret.
Pour approfondir, consultez notre article sur le moment opportun pour lancer un recouvrement amiable, ainsi que notre guide sur les documents à fournir à une société de recouvrement. En cas de promesse non tenue, notre article consacré aux retards de règlement répétés détaille également les réflexes à adopter.
La prévention des impayés devient un enjeu de pilotage
Le principal enseignement de cette étude est que la situation moyenne des PME et ETI reste solide, mais devient plus contrastée. Pour les dirigeants et directions financières, la gestion du poste client doit donc être intégrée au pilotage courant de la trésorerie.
Il ne s’agit pas de durcir systématiquement la relation commerciale. L’objectif est d’identifier plus tôt les signaux de fragilité et d’adapter la réponse : relance amiable, échéancier formalisé, sécurisation des prochaines commandes ou transmission à un professionnel du recouvrement.
CREDENTIS accompagne les entreprises dans le recouvrement amiable de leurs créances et, lorsque la situation l’exige, dans l’orientation vers une procédure de recouvrement judiciaire.